Когда банк собирается заняться цифровой трансформацией, у правления обычно два вопроса: сколько это займёт и во что обойдётся. Отвечаю так. Диагноз по текущему состоянию банка занимает 30 дней. Первые сервисы с измеримой экономией появляются к четвёртому месяцу. Полный круг до новых источников дохода — 18 месяцев. Бюджет программы, с которым она имеет смысл, по нашему опыту — рублёвый эквивалент 2–10 млн долларов, и уходит он в основном на людей и процессы.
Ниже разберу, из чего складываются эти сроки, во что банки упираются чаще всего и что в программе остаётся за самим банком.
Что считать цифровой трансформацией
Слово «трансформация» в банках понимают по-разному. Для одного банка за ним стоит переход на новую АБС. Другой называет трансформацией мобильное приложение с подпиской. Третий завёл отдел из пяти человек под пилоты с ИИ и дальше пока не пошёл.
Мы меряем трансформацию по пяти признакам цифрового банка-лидера. Все пять сразу, по нашей оценке, собраны у 0,5% банков мира.
- Гиперперсонализация в реальном времени. Своя ставка для каждого клиента и ИИ-ассистент прямо в приложении.
- Комплексные финансовые решения. Цена собирается под риск конкретного клиента, а прайс-лист уходит на второй план.
- Невидимые интеграции. Платёж уходит из мессенджера, кредит оформляется в момент покупки у партнёра.
- Автономные операции с контролем человека. ИИ-агенты работают круглосуточно, сотрудник проверяет результат и вмешивается в спорных случаях.
- Экосистема вокруг данных клиента. Данные клиента становятся главным активом банка.
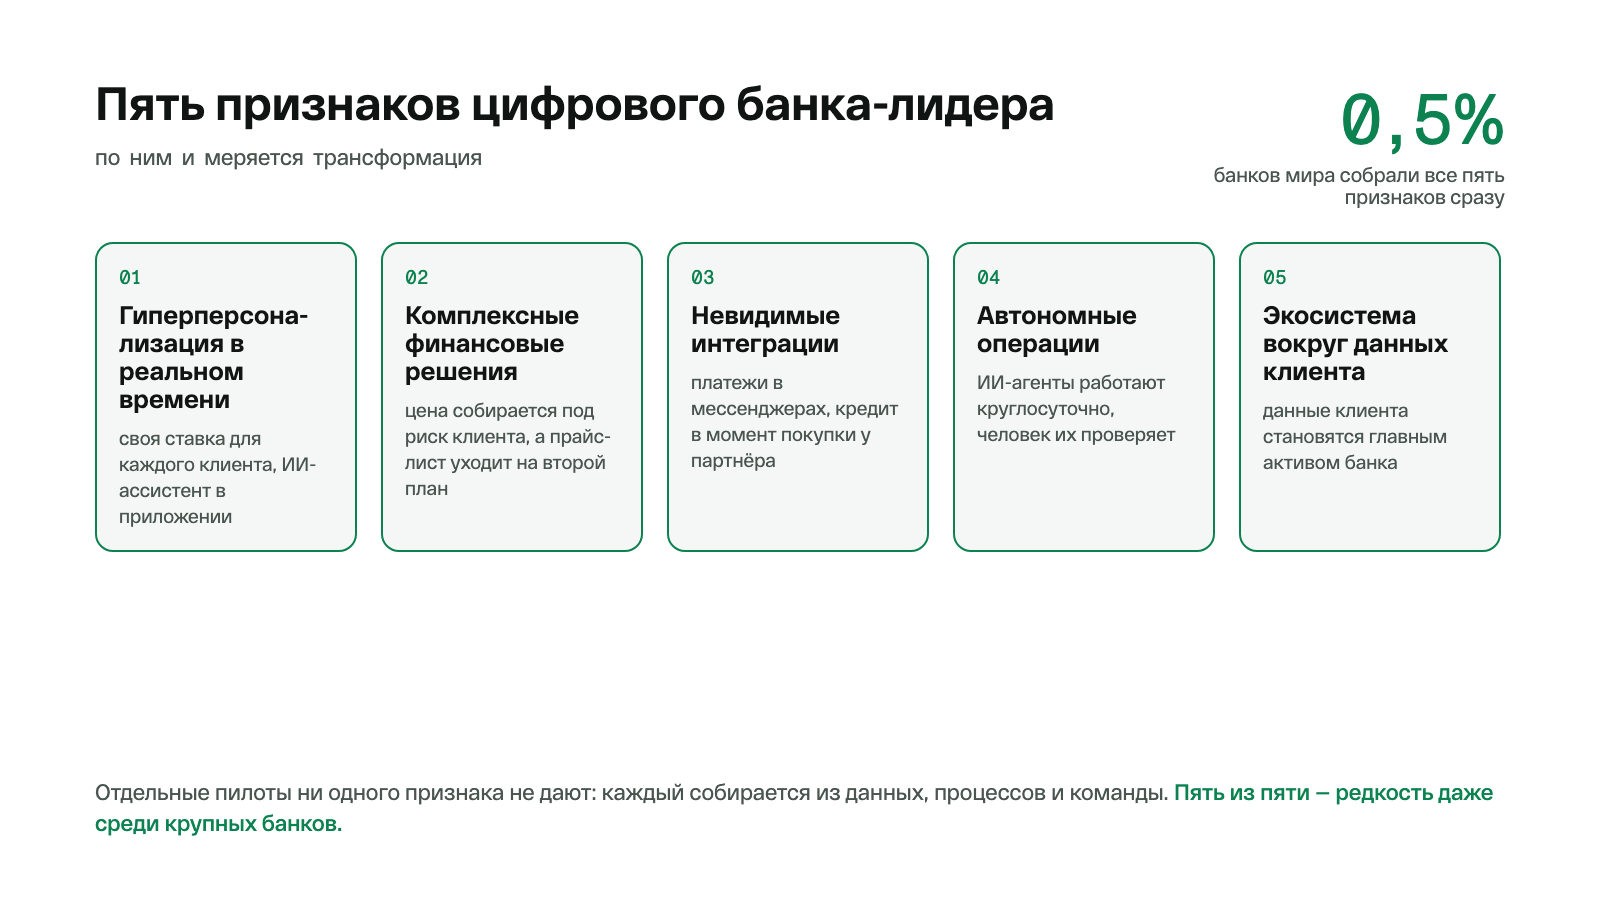
Ни один из этих признаков не появляется от отдельного пилота. Своя ставка для клиента требует свежих данных о его тратах, рабочей модели риска и процесса, который доведёт предложение до приложения за секунды. Поэтому программу мы начинаем с разбора банка целиком. Подробнее о подходе — на странице AI-Native трансформации.
Что останавливает программу
Больше 60% расходов банка в показателе CIR — фиксированные: люди, помещения, лицензии, обслуживание унаследованных систем. Эту часть сложнее всего сдвинуть, и именно на ней ИИ даёт измеримую экономию: антифрод, обработка документов, бэк-офис. Отдачу от ИИ в масштабе всего бизнеса сегодня получают около 5% банков. Остальные упираются в устаревшие процессы и в согласования службы комплаенса.
По нашей оценке, 95% банков буксуют по одной причине: трансформацию поручают внутреннему IT-управлению. У него свой план запусков, свой цикл согласований и своя скорость найма. Банк ждёт изменений за полгода, а получает их темпом, который заложен в его же регламенты.
Отсюда шаг, который мы предлагаем сделать до первой фазы: вынести технологическую команду за периметр банка. Отдельное юридическое лицо, свой контур, свои процессы найма, возможность взять с рынка инженеров уровня senior и работать короткими итерациями. Переписывание унаследованного кода с ИИ идёт в 3–10 раз быстрее классического, и эта разница видна только там, где команде дали работать в своём темпе.
Откладывать этот шаг можно долго: первое время банк ничего не теряет и живёт с той же структурой расходов, что и год назад. Разница копится тихо — у соседей по рынку снижается себестоимость операции и сокращается срок вывода продукта. Догонять их потом приходится сменой всей модели работы, и обходится это дороже программы, которую банк откладывал.
Григорий Массов, он отвечает у нас за зарубежные рынки, на бизнес-форуме ШОС сформулировал мысль, под которой я подпишусь: выиграет тот банк, который раньше других научится принимать с ИИ лучшие решения. Чаще всего банк приходит с вопросом «как внедрить ИИ». Мы задаём другой: каким банк должен стать за пять лет, чтобы сохранить клиентов. С этого ответа и собирается дорожная карта.
Этапы и сроки: 18 месяцев по четырём фазам
Программу мы раскладываем на четыре фазы. Сроки ниже — наши плановые, по ним мы ведём проекты.
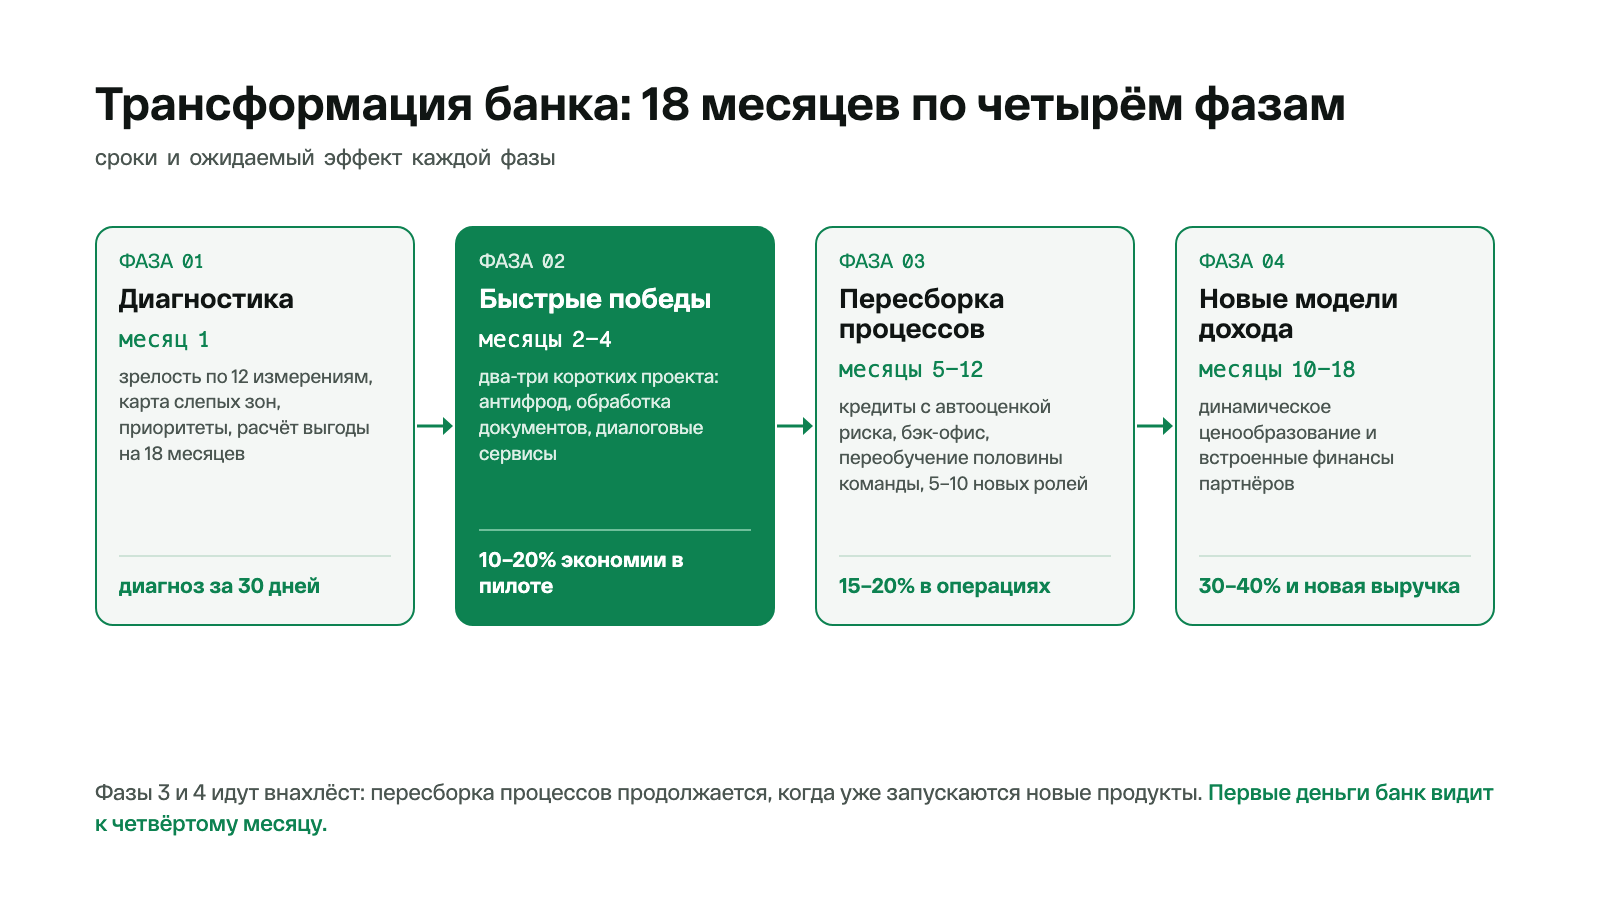
- Диагностика, месяц 1. Разбираем зрелость банка по 12 измерениям, собираем карту слепых зон, расставляем приоритеты и считаем выгоду на 18 месяцев вперёд. На выходе — диагноз за 30 дней и документ, с которым можно идти к акционеру.
- Быстрые победы, месяцы 2–4. Два-три коротких проекта, где результат виден деньгами: антифрод, обработка документов, диалоговые сервисы. Закладываем 10–20% экономии в пилоте.
- Пересборка процессов, месяцы 5–12. Кредиты с автоматической оценкой риска, операционный бэк-офис. Параллельно переобучаем около половины команды и заводим 5–10 новых ролей. Эффект в операциях — 15–20%.
- Новые модели дохода, месяцы 10–18. Динамическое ценообразование, встроенные финансы партнёров. Здесь банк выходит на 30–40% по расходам и на выручку, которой у него раньше не было.
Третья и четвёртая фазы идут внахлёст: пересборка процессов продолжается, когда новые продукты уже запускаются. Фактические цифры пилотов правление получает ещё до начала третьей фазы, и дальше бюджет обсуждается по ним.
Сроки программы и сроки отдельной системы внутри неё считаются по-разному. У системы свой график: аналитика от 2 месяцев, разработка 4–6 месяцев, интеграции 3–12 месяцев в зависимости от числа смежных систем, тестирование 3–6 месяцев. Поддержка после запуска идёт постоянно, даты окончания у неё нет. Поэтому в дорожной карте системы стоят параллельно, и любая задержка на интеграциях двигает всю фазу.
Сколько это стоит и как платится
Бюджет программы зависит от размера банка. Деньги идут на объединённую команду, перестройку процессов, данные и инфраструктуру. Лицензии и готовые продукты занимают в такой смете небольшую долю; эту пропорцию мы показываем на первой же встрече, чтобы потом не было спора о цифрах. Программное обеспечение само по себе ни одного процесса в банке не меняет.
Отдельная система внутри программы считается по своим правилам. Базовая цена проекта у нас начинается от 3 млн ₽, дальше всё зависит от объёма работ, интеграций и требований информационной безопасности. Как разложить смету подрядчика по строкам и что в ней проверять, я описал в статье о стоимости разработки банковского ПО.
Теперь про оплату. Если у заказчика бюджета меньше, чем стоит задуманное, голой цифрой мы его не пугаем. Разумнее разложить работу на этапы так, чтобы имеющийся бюджет стал первым платежом: клиент видит результат и двигается дальше уже с удовольствием. В банковской программе это работает так же. Первую фазу мы берём по фиксированной цене с измеримым итогом, и решение о большом бюджете правление принимает, когда у него на руках цифры за первые месяцы.
Что остаётся за банком
Четыре вещи мы за банк сделать не можем. Без них остальная работа до результата не доходит.
- Владелец на уровне акционера или CEO. Когда программу спускают на уровень департамента, её решения ждут своей очереди в общем потоке согласований.
- Горизонт решения 18–36 месяцев. Квартальная логика сюда не ложится: четвёртая фаза выходит на эффект уже на втором году.
- Выделенные люди. Руководители проектов, владельцы продуктов, корпоративные архитекторы. Мы собираем объединённую команду из своих экспертов и людей банка, управление проектом остаётся у банка.
- Готовность вынести технологическую команду за периметр. Решение даётся тяжело, и оно убирает главную причину задержек — разницу в темпе между банком и командой разработки.
Отдельная работа — данные. В банке они обычно живут в отчётности за прошлый месяц. Деньги сегодня приносит прогноз: как поведут себя клиенты, если банк поменяет условия или если их поменяет конкурент. Это сложные математические модели, которые до появления доступного ИИ мало кто мог себе позволить. Такие модели мы начали строить у заказчика летом 2025 года, когда в крупнейших банках России это направление только зарождалось.
Трансформацию первым замечает клиент
Я двадцать лет был клиентом одного мобильного оператора и ушёл к другому. Деньги тут ни при чём: чат в приложении тормозил, ответа оператора приходилось ждать по 5–7 минут, уведомления приходили с опозданием, а в тарифах и пакетах было по несколько названий для одного и того же. Выглядело так, будто над приложением работают десятки продуктовых команд, которые друг с другом не разговаривают.
Обратный пример — программа вовлечения в Сбер Первый. Мне позвонили, пригласили в офис и сразу сказали: год бесплатно, обязательств по оборотам нет, через год откажетесь, если не подойдёт. Я впервые в жизни согласился на встречу после холодного звонка. К технологиям этот ход имеет косвенное отношение: сначала придумали клиентский путь, потом подвели под него системы.
Когда к нам приходят с запросом «сделайте как у Сбера», мы первым делом разбираем, что у банка в ядре. У Сбера в центре финансы и доверие клиента, вокруг них наросли торговля, логистика и подписки. Яндекс собрал свою экосистему вокруг данных и той скорости, с которой проверяет гипотезы. Обе работают, потому что каждая компания знает своего клиента. У банка из первой пятнадцатки в своём регионе ядро другое, и экосистема вокруг него получится своя.
Необанк с нуля и действующий банк
Действующему банку стать AI-native тяжелее всего из-за унаследованных систем. Поэтому такие проекты идут двумя путями: либо необанк, который строят с чистого листа, либо глубокая трансформация крупного игрока.
Летом 2026 года я вёл переговоры с инвестором, который открывает AI-native банк в Африке. У него нет старого ядра, и фазу «разобраться с наследством» он пропускает целиком. У действующего банка такой возможности нет, поэтому ядро в дорожной карте мы трогаем последним: на нём держатся все операции, и его замена идёт дольше любого другого куска программы.
С чего начать
Если бы ко мне пришли с таким банком, порядок был бы такой.
- Назовите дату, к которой банк должен измениться, и опишите, каким он должен стать. Срок и образ результата задают всю остальную логику.
- Проверьте себя по пяти признакам: сколько из них у вас есть сегодня хотя бы наполовину.
- Посчитайте долю фиксированных расходов в CIR. Она показывает, сколько банк может отыграть на автоматизации бэк-офиса.
- Назначьте владельца программы на уровне акционера или правления, с бюджетом и правом решать.
- Выберите два-три коротких проекта на первые четыре месяца, у каждого — цифра, которую можно замерить до и после.
- Решите, где будет жить команда разработки: внутри IT-управления или в отдельном контуре со своими правилами найма.
- Заложите интеграции отдельной строкой, со своим сроком и бюджетом: они двигают сроки чаще всего.
Техническую сторону программы — агентный слой, разделение классических моделей и агентов, управление данными — я разбирал в статье от AI-Native стратегии до production-кода.
Если хотите начать с диагностики, напишите нам.