19 ноября мы провели день на FINNEXT Asia 2026 в Ташкенте — форуме, где встречаются банки, финтех-компании и регуляторы Центральной Азии. На форум зарегистрировались больше тысячи человек: руководители банков и финтеха из Узбекистана, России, Европы и Азии. У ITQuick там был стенд и два выступления.
Ниже — то, ради чего мы туда ехали: как банку проверять идеи с ИИ до внедрения, чем мерить результат и почему на рынках вроде узбекского это решается быстрее.
Что происходило на стенде
Год назад форум собирал топ-менеджеров больше чем ста банков и финтех-компаний России и Узбекистана, а также представителей центробанков и министерств пяти стран. В этом году среди зарегистрировавшихся были и гости из Европы и Азии.
Разговоры у стенда не стихали весь день — за чаем и в кулуарах. Для форума мы собрали набор стикеров и реакций на узбекском: приветствие, «спасибо», «договорились», VIP-чайхана, плов перед сделкой и пара фраз про ИИ в банках.
Правила работы на стенде мы выписали после прошлых выездов: форма для контактов готова заранее и проверена, на стенде всегда минимум двое, перед сменой — короткий бриф, кто мы и зачем человеку говорить с нами пятнадцать секунд, ответ каждому — в первые 24–48 часов. Выступление и стенд планируем вместе: в Ереване в 2025 году после доклада очередь на разговор у стенда выросла втрое. В Ташкент в 2025 году мы привозили команду не из продаж — куратора проектов и инженера, который ведёт трансформацию банковского ПО.
Из прошлых поездок мы вынесли правило: сама поездка со стендом и выступлением — это примерно 10% работы. Главное начинается, когда форум закончился и к каждому разговору нужно возвращаться: написать, вспомнить задачу человека, предложить следующий шаг. Это самая сложная часть выездной работы, и языком её не закрыть, закрывается она делом.
Год назад мы искали лидеров, в этом году отвечали
На этом же форуме в 2025 году Александр Сельдемиров, CEO ITQuick, закончил выступление слайдом «Ищем в Узбекистане амбициозных лидеров». В 2026 году он вышел на сцену с ответом: нашли. Вместе с opencloud.uz мы строим AI Hub Lab Uzbekistan.
На международных рынках мы работаем как часть Ratexa AI Group: в группу входят ITQuick и QBIS, Александр — её сооснователь.
Лаборатория будет устроена так. Банк, страховая компания, МФО — любая финансовая организация приносит гипотезу и проверяет её быстро и недорого: на тестовых данных, на синтетических, при необходимости на своих исторических. Результат считают в эффекте на P&L. В свои системы организация встраивает решение после того, как увидела эти цифры.
Смысл в том, чтобы выбрать два-три проекта, которые дадут максимальный эффект, и не отправить остальные, как сказал на сцене Григорий Массов, на кладбище гипотез.
Разница с обычным пилотом — в порядке действий. В пилоте банк сначала пускает модель в свой контур: интеграции, доступы к данным, время своей команды и подрядчика. Через несколько месяцев выясняется, какой эффект получился. В лаборатории первым считают результат, и только после этого решают, стоит ли он интеграции.
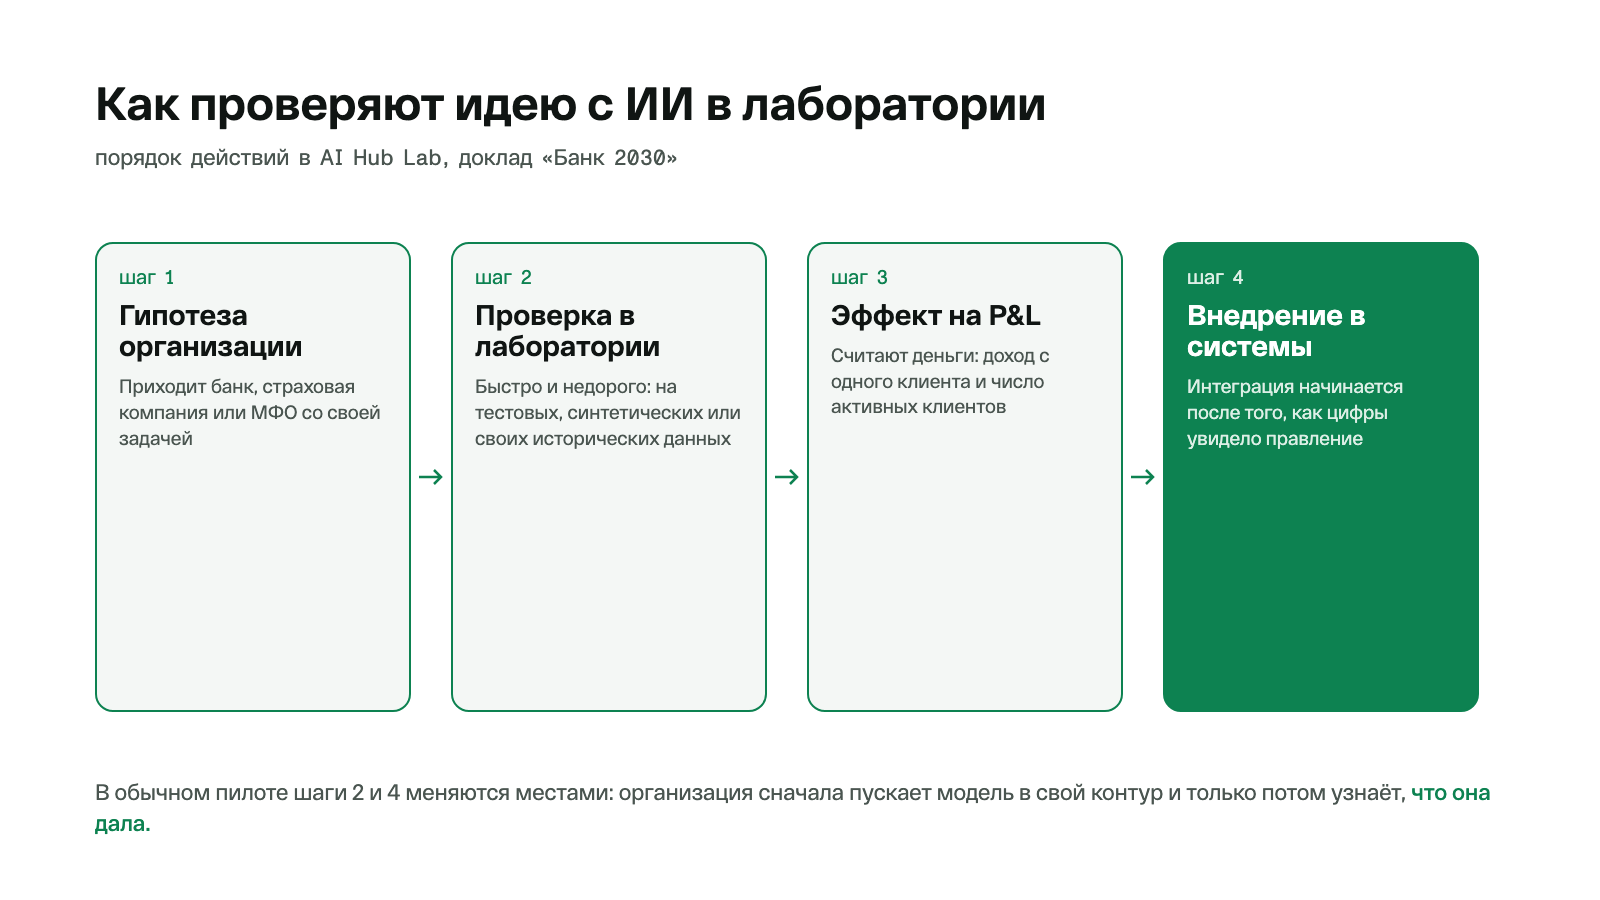
У такого порядка есть ещё одно следствие. Решение о внедрении перестаёт быть решением IT-управления и становится решением правления: на стол ложится эффект в деньгах, а характеристики модели остаются внутри лаборатории. Это бьёт ровно в ту причину, по которой, по нашей оценке, буксуют 95% банков, — мы разбирали её в статье «Цифровая трансформация банка с ИИ».
Банк 2030: технологии, превращённые в стоимость
Доклад «Банк 2030» представил Григорий Массов, CCO Global Markets в Ratexa AI Group. Разговор он вёл вокруг вопроса, который задаёт себе собственник: как вырастить стоимость банка как актива.
Ответ на него сводится к двум показателям. Первый — сколько банк зарабатывает на одном клиенте за период. Второй — сколько у него активных клиентов, которые этот доход приносят. Растут оба — растёт и стоимость бизнеса, за которой следит инвестор.
Отсюда и смена модели: уход от Mobile First, банка версии 3.0, к Intelligence First, банку 4.0. В основе перехода, по словам Григория, лежит гиперперсонализация. Банки из первой десятки любого рынка похожи друг на друга: у всех «есть такое предложение», и оно ничем не отличается от соседнего.
Гиперперсонализация выглядит иначе, чем «приведи друга и получи бонусные рубли». Человек получает зарплату, и банк знает, что каждое первое число он переводит деньги маме, — кнопка перевода появляется на главном экране. В обычный день приложение выглядит привычно, а в день зарплаты меняется. Если по текущим тратам выходит перерасход, приложение подсвечивает это заранее.
Почему «хаб»: как мы понимаем AI Hub
Слово «хаб» в названии лаборатории не случайно. По нашей позиции, AI-native банк отличается от банка с пилотами сменой операционной модели: появляется агентный слой, единый центр компетенций по ИИ, правила работы с данными и моделями. Этот центр компетенций и называют AI Hub.
Без него пилоты остаются пилотами. Каждая команда выбирает свои инструменты, никто не отвечает за качество данных, и промышленного решения из эксперимента не вырастает. С ним у банка появляется место, где принимают решения о моделях, следят за их работой в проде и накапливают опыт, который потом переиспользуют другие команды.
С лабораторией хаб делит работу так: лаборатория проверяет идеи, хаб держит правила и инфраструктуру.
Чем мерить эффект
Главный вопрос любого разговора про ИИ в банке — как понять, что он окупился. В докладе ответ короткий: проекты отбирают по эффекту на P&L, а дальше смотрят на те же два показателя — сколько банк зарабатывает на одном клиенте и сколько у него активных клиентов. Из них и складывается стоимость банка как актива, за которой следит собственник.
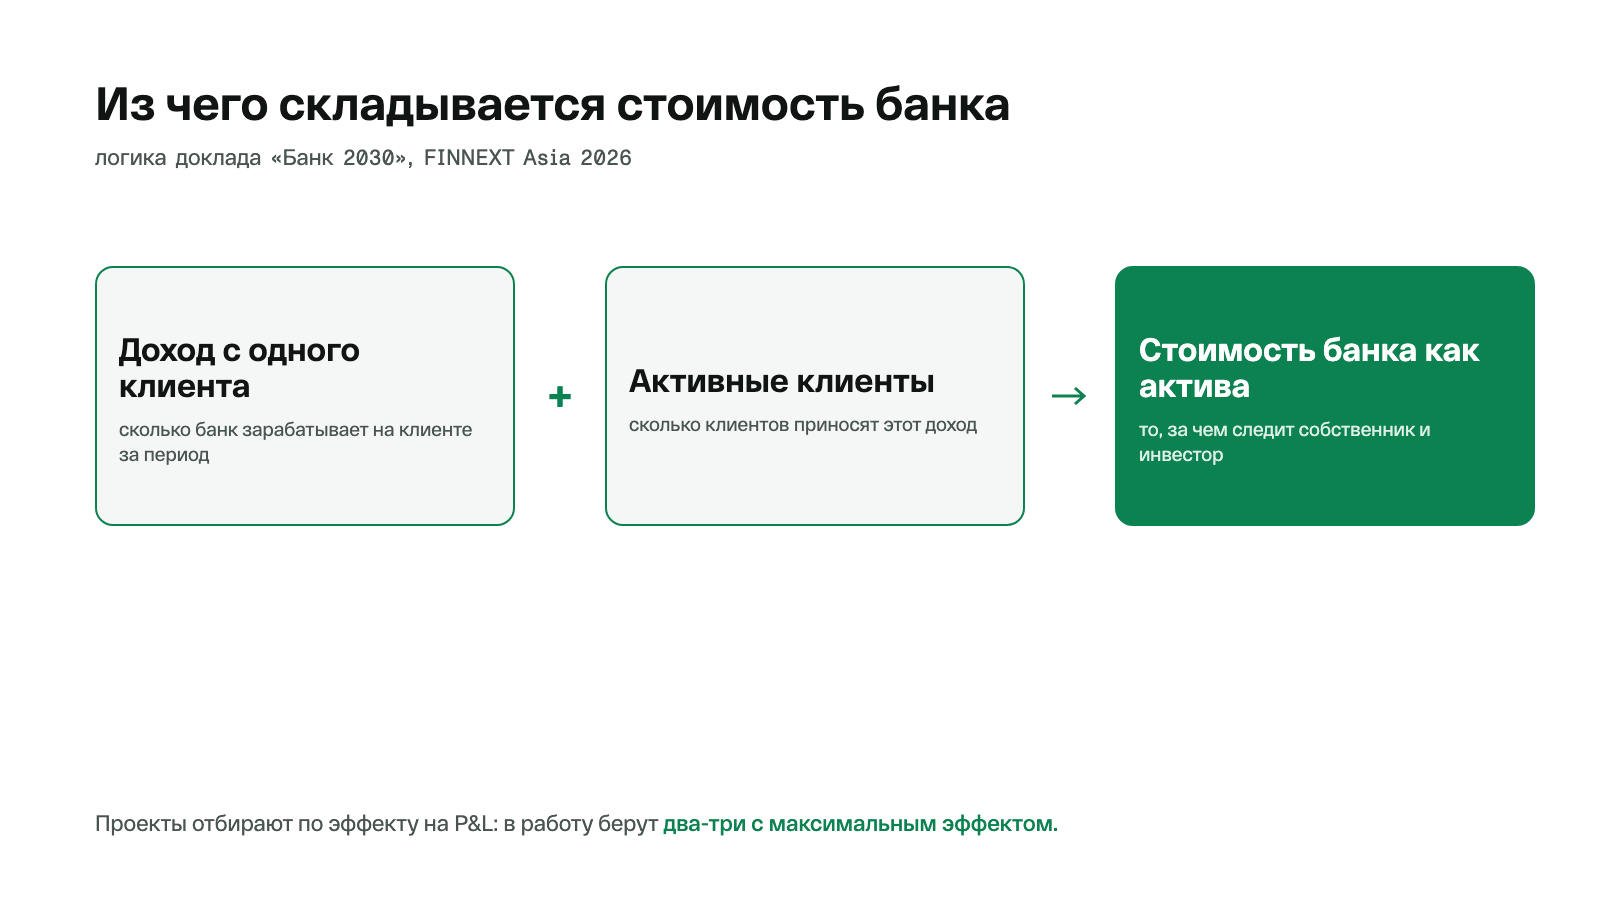
На странице AI-Native трансформации мы описываем то же самое тремя векторами: снижать расходы, растить доход, создавать новые модели заработка.
Модель эта не теоретическая: в Армении мы ведём проект с Evocabank, где написали программу цифровой трансформации и провели её до внедрения в ИТ-ландшафт банка.
Со сцены Григорий показал, что у банка изменилось после программы. За 2025 год к 2024-му чистая прибыль выросла на 46%, активы — на 33%, капитал — на 25%. Считал он в армянских драмах. Результаты 2026 года в докладе не рассматривались: год ещё не закончился.
Опыт и компетенции, собранные в Армении, и переносим в Центральную Азию, начиная с Ташкента.
Почему Узбекистан
Узбекистан — один из самых быстрорастущих рынков Азии в сегменте финтеха. Население почти 40 миллионов человек, прирост больше миллиона в год. Клиентская база банков растёт сама по себе, вместе с ней растёт нагрузка на процессы: обслуживание, скоринг, поддержка, проверка документов.
Там, где база растёт такими темпами, разрыв между банками увеличивается быстрее обычного. Один успевает перестроить операционную модель и обслуживает растущую базу прежней командой, другой нанимает людей под каждый новый поток и упирается в стоимость операции.
Поэтому форум в Ташкенте собирает не только местные банки. Мы ездим туда с простой целью: сверить, что рынок считает нормой, и показать, как эти задачи решены у наших клиентов.
Что из этого забрать банку, который думает про ИИ
- Считайте эффект до внедрения. Лаборатория, песочница, отдельный контур — форма вторична, важен порядок: сначала расчёт на P&L, потом интеграция.
- Берите показатели, которые правление смотрит каждый месяц: сколько банк зарабатывает на одном клиенте и сколько у него активных клиентов. Эти два никому не нужно объяснять.
- Начинайте с данных. Гиперперсонализация собирается из того, что банк о клиенте уже знает, и привести эти данные в порядок обычно дольше всего.
- Планируйте программу целиком. Переход от пилота к пилоту редко складывается в результат, и это видно по срокам: диагностика занимает около 30 дней, первые измеримые результаты приходят к четвёртому месяцу, полный круг — 18 месяцев.
- Если делаете только один шаг, делайте этот: определите два-три проекта с максимальным эффектом на P&L и максимальной пользой для клиента. Так Григорий ответил на вопрос модератора, что делать банку Центральной Азии в первую очередь.
- Оставляйте человека в контуре там, где цена ошибки высокая. ИИ-агентов для таких участков мы строим с проверкой человеком: решение готовит модель, подтверждает сотрудник. Для антифрода, кредитных решений и работы с документами это обычно и есть условие, при котором служба риска соглашается на запуск.
Если хотите обсудить свою задачу на своих цифрах, приходите на бесплатную встречу: за 60 минут разберём ситуацию, покажем наши продукты и оценим, что имеет смысл внедрять. Заявку можно оставить на странице продуктов.